Wij werken voor:
  • Midden- en kleinbedrijf
  • Zzp’ers
  • Zelfstandige beroepen waaronder (Para)medici
  • Starters

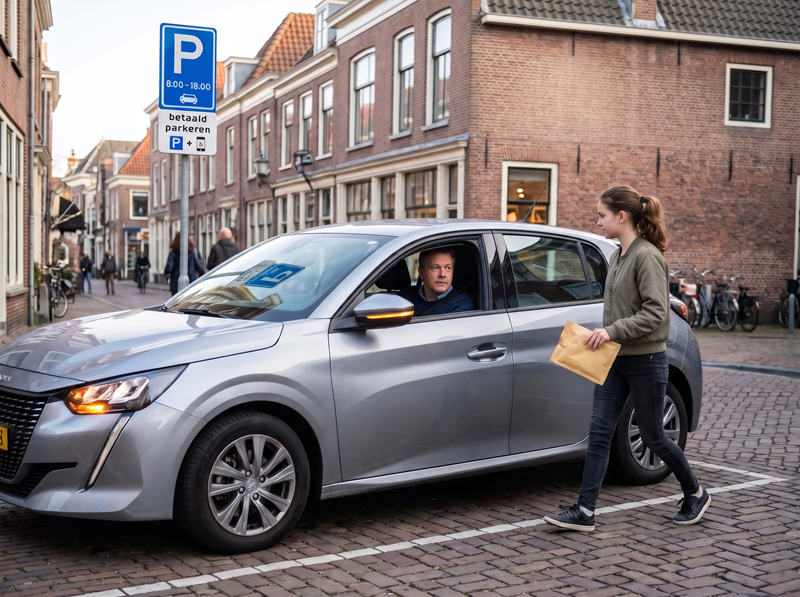
Parkeerbelasting bij ophalen klein pakketje

Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een pakketje hoeft op te halen bij het nabijgelegen afhaalpunt. De man blijft ondertussen zelf in de auto zitten met de alarmlichten aan. Laden en lossen De man is het er niet mee eens dat hij hiervoor een
Lees meer

Werkgever mag verplichte kantoordagen invoeren

Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen voor de invoering van het beleid. De rechter vindt het niet onredelijk om medewerkers te verplichten om 40% van
Lees meer

Hof stelt eisen aan navordering na klikbrief

Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin hij de aangifte ten onrechte automatisch had laten afhandelen, omdat de ondernemer te kwader trouw was. Bus met
Lees meer

Gratis werken toch belast

Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar de curator. Daarom wil hij geen inkomen op eigen naam. De inspecteur belast hem toch voor ruim € 64.000 per jaar en legt een boete op van € 6.828. Het hof geeft de inspecteur gelijk over
Lees meer

Liquidatie bv leidt tot navordering pensioen en stamrecht

Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een vordering van € 117.190 op de dga. In zijn aangifte 2020 vermeldt de dga geen inkomen uit stamrecht. De inspecteur stelt dat de dga het pensioen- en stamrecht heeft prijsgegeven. Omdat slechts €
Lees meer

Rechter mag een te late machtiging negeren

Een adviesbureau dient op 22 juli 2024 hoger beroep in tegen een naheffing van de belasting van personenauto's en motorrijwielen (bpm). Het adviesbureau stuurt een machtiging mee die al ruim drie jaar oud is. Het hof vraagt een machtiging van hooguit drie maanden oud en geeft het bureau daarvoor tot 3 september 2024. De nieuwe machtiging komt pas op 6
Lees meer

Vordering op kind geen banktegoed voor box 3

Een vrouw geeft in haar aangifte een aanzienlijk bedrag aan bezittingen aan, waaronder hypothecaire geldleningen aan haar kinderen. De inspecteur merkt deze aan als overige bezittingen, wat leidt tot een geschil over de juiste kwalificatie. Bezittingen en de aanslag De vrouw geeft voor 2021 een totaal van € 1,5 miljoen aan bezittingen op. Dit omvat
Lees meer

Stichting verantwoordelijk voor loonbelasting van verpacht restaurant

Een stichting huurt een pand waarin een restaurant is gevestigd. Op papier is het restaurant verpacht aan verschillende vennootschappen, waaronder een Engelse onderneming en een Nederlandse bv. Volgens de stichting zijn deze pachters verantwoordelijk voor de exploitatie en het personeel. Daarom meent de stichting dat zij geen werkgever is en dus geen
Lees meer

Grenzen aan herstel ambtelijk verzuim gebruikelijk loon via LB

Een broer en zijn zus bezitten in 2020 ieder de helft van de aandelen in een bv. De zus verricht werkzaamheden voor de bv via haar eenmanszaak. De broer is dga en verricht zijn werkzaamheden voor de bv deels in loondienst en deels via zijn eenmanszaak. Op 24 december 2022 legt de inspecteur aan de zus een navorderingsaanslag IB 2020 op, maar daarin neemt hij
Lees meer

Cashbonus ipv aandelenrechten: mag een voorziening?

Vijf werknemers krijgen van de Franse moedervennootschap van hun werkgever voorwaardelijke rechten op aandelen. Zij ontvangen die aandelen alleen als zij na vier jaar nog in dienst zijn én aan bepaalde prestatiedoelen voldoen. Voordat de voorwaarden zijn vervuld, vindt een overname plaats. De nieuwe eigenaar doet de werknemers een voorstel: lever de
Lees meer

Uitkeringen lijfrente terecht in box 1

Een man ontvangt uitkeringen uit meerdere lijfrenteverzekeringen. De inspecteur belast deze bedragen in box 1, wat leidt tot een geschil over de juiste fiscale behandeling. De man had een 'Hoogrentende Spaarpot Polis' en twee andere verzekeringen met een lijfrenteclausule. In 2019 ontvangt hij uitkeringen van € 49.119, € 21.968 en € 7.025. De
Lees meer

Tariefmaatregel op doorbetaald pensioen is geen discriminatie

Een belastingplichtige en zijn echtgenote gaan in 1992 uit elkaar. Hij betaalt zijn ex in 2020 en 2021 elk jaar € 4.078 uit zijn ouderdomspensioen. Die betalingen zijn aftrekbaar, maar door de tariefmaatregel niet tegen het hoogste tarief. Wie vanaf 1 mei 1995 scheidt van zijn echtgenoot heeft daar in de regel geen last van, want dan betaalt het
Lees meer

Loods bij de woning op kosten van de bv is een winstuitdeling

Een dga is indirect enig aandeelhouder van een bv die tot 2014 een tankstation en wasstraat exploiteert op zijn privéperceel. Daarna ligt die locatie stil door een conflict met de gemeente. Vanaf augustus 2015 verrijst bij zijn woning een loods zonder vergunning. De facturen voor beton, kozijnen, platen en bouwwerkzaamheden komen in de boekhouding van
Lees meer

Niet ingehouden loonheffing hoort ook niet bij het genoten loon

Een dga geeft over 2023 een loon van € 29.880 aan, met € 7.442 aan ingehouden loonheffing. Zijn bv draagt die loonheffing echter nooit af en de inspecteur verrekent daarom niets. De dga kan niet bewijzen dat de loonheffing wel is ingehouden. Toch krijgt hij deels gelijk, omdat de inspecteur niet kan aantonen dat de dga het bedrag op een andere
Lees meer

Zelfstandigenwet biedt meer duidelijkheid voor zzp’ers

De Zelfstandigenwet, die naar verwachting in januari 2028 in werking treedt, heeft als doel om meer duidelijkheid te scheppen over de samenwerking tussen zelfstandigen en opdrachtgevers. De wet wil schijnzelfstandigheid tegengaan en zelfstandigen de erkenning geven die zij verdienen. Dit gebeurt door middel van twee toetsen: de zelfstandigentoets en de
Lees meer

Bedrijf met kleine winsten blijft een onderneming

Een man is vennoot in een vof die akkerbouw bedrijft. De inspecteur vindt het bedrijf te klein en rekent het aandeel tot het vermogen in box 3. Hij telt veertien jaar resultaten op en komt uit op een negatief totaal. Het hof wijst dat af, want de bron moet per jaar worden beoordeeld en niet over een reeks jaren. De vof houdt haar onderneming. Van vee naar
Lees meer

Verzekeringsplicht bestuurders door ongelijk aandelenbezit

Een aantal radiologen zette in 2014 hun maatschap om in een vennootschap, waarin elke radioloog aandeelhouder, bestuurder en werknemer is. Het aandelenbezit volgt de omvang van het dienstverband, dat varieert van 0,55 tot 1 fte. Vooraf bevestigt de inspecteur schriftelijk dat de radiologen als directeur-grootaandeelhouder (dga) niet verzekerd zijn voor de
Lees meer

Btw op verdedigingskosten bij corruptieonderzoek is aftrekbaar

Een internationale moedermaatschappij schakelt advocaten en adviseurs in wanneer autoriteiten in het Verenigd Koninkrijk, Frankrijk en de Verenigde Staten onderzoek doen naar omkoping binnen het concern. De juridische kosten bedragen bijna € 300 miljoen, met ruim € 60 miljoen aan btw. De vennootschap trekt die btw pro rata af. De inspecteur weigert
Lees meer

Wtta: nieuwe regels voor het uitlenen van personeel

De Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) bepaalt dat bedrijven alleen nog werknemers mogen uitlenen als zij daarvoor een toelating hebben. Met deze wet wil de overheid misstanden op de uitleenmarkt tegengaan. De Wtta treedt op 1 januari 2027 in werking. Vanaf 1 januari 2028 handhaaft de Nederlandse Arbeidsinspectie op de
Lees meer

Kabinet presenteert fiscale wijzigingen box 3, koopkracht en sociale zekerheid

Het kabinet heeft een aangepast begrotingsvoorstel naar de Tweede Kamer gestuurd. De voorstellen omvatten aanpassingen in box 3, box 2 en de sociale zekerheid. Vermogenswinstbelasting Het kabinet kiest voor een structurele oplossing in box 3 door over te stappen op een vermogenswinstbelasting, waarbij winst wordt belast bij uitkering in plaats van op
Lees meer

Vanaf november extra toeslag van € 2 voor pakketjes van buiten de EU

Vanaf 1 november 2026 moeten importeurs een afhandelingsvergoeding gaan betalen op e-commercezendingen die van buiten de EU aan een consument in de EU worden verzonden. Deze vergoeding bedraagt € 2 per productcategorie, ongeacht de waarde van de zending. Dat betekent dat de afhandelingsvergoeding ook wordt geheven op producten die een waarde hebben van
Lees meer

Geen incassokosten bij niet geregistreerde incassodienstverlener

Incassodienstverleners die niet geregistreerd zijn, mogen vanaf 1 oktober geen incassokosten of rente in rekening brengen bij personen met schulden. Dit geldt ook voor incassowerkzaamheden bij eenmanszaken, vennoten en maatschappen. De oorspronkelijke schuld moet wel betaald worden. Het register is te raadplegen op:
Lees meer

Tijdige aangifte erfbelasting voorkomt rente alleen bij een juiste aangifte

Een erfgename stelt dat zij geen belastingrente verschuldigd is over de te betalen erfbelasting. De aangifte is immers tijdig ingediend en de inspecteur heeft daarna ruim twee jaar laten verstrijken voordat hij een aanslag oplegt. Daarnaast wijst zij erop dat het werkelijke rendement op het vermogen ongeveer 1% bedraagt, terwijl de rente oploopt tot 7,5%. De
Lees meer

Lening met lage rente blijkt te hoog gewaardeerd

Een financieringsvennootschap krijgt binnen het concern een vordering van $ 207,7 miljoen op een werkmaatschappij in Kazachstan. De rente ligt ver onder de marktrente en de werkmaatschappij hoeft pas in 2031 iets te betalen. Als de vennootschap in 2018 naar Hongarije verhuist, claimt zij op die vordering een verlies van $ 37,6 miljoen. Het hof vindt dat
Lees meer

Tarieven en heffingskortingen 2027

De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,7% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5% 49,5% Grens schijf 1 € 39.247 € 38.883 Grens schijf 2 €
Lees meer
Privacyoverzicht

Deze site maakt gebruik van cookies, zodat wij je de best mogelijke gebruikerservaring kunnen bieden. Cookie-informatie wordt opgeslagen in je browser en voert functies uit zoals het herkennen wanneer je terugkeert naar onze site en helpt ons team om te begrijpen welke delen van de site je het meest interessant en nuttig vindt.